Domain handlot.de kaufen?
Wir ziehen mit dem Projekt
handlot.de um.
Sind Sie am Kauf der Domain
handlot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handlot.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
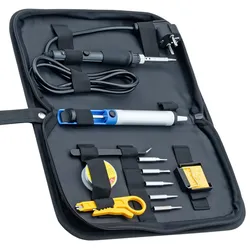
goobay Lötset Starter, 12-tlg. mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und Lötzinngoobay Lötset Starter, 12-tlg. mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und Lötzinn22,66 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
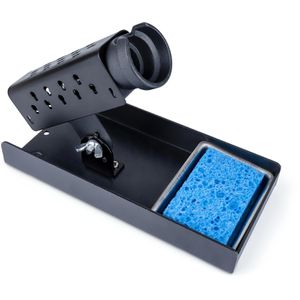
GALLUNOPTIMAL Lötkolbenständer GOS11, mit LötschwammFür GALLUNOPTIMAL Lötkolben SPRINT65, SPRINT150, SPRINT80+ und SPRINT80D+ Inklusive Reinigungsschwamm für eine schnelle und einfache Reinigung der Lötspitze Neigungswinkel ist individuell einstellbar Mit Spiralfeder-Aufnahme Stabile Halterung für Lötkolben weitere Produktinformationen: Aufnahmeart: Spiralfeder geeignet für: GALLUNOPTIMAL Lötkolben SPRINT65, SPRINT150, SPRINT80+ und SPRINT80D+10,70 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
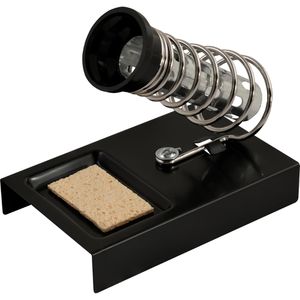
McPower Lötkolbenständer 1540005, LS 595, mit LötschwammMit Spiralfeder-Aufnahme Für mittelgroße und kleine Lötkolben geeignet Stabile Halterung für Lötkolben Merkmale: Ausführung: mit Schwamm weitere Produktinformationen: Aufnahmeart: Spiralfeder Lieferung: inkl. Schwamm6,93 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Lötset 12-teilig mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und LötzinnLötkolben Starterset Starter, 12-teilig mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und Lötzinn Der Allrounder in deiner Werkstatt und unterwegs: Der Lötkolben assistiert dir mit dem umfangreichem Zubehör tatkräftig bei allen Lötprojekten, von Kabelarbeiten bis zu Elektronik- und Platinenlöten. Auch als Anfänger hast du mit dem Set eine vollständige Erstausstattung für deinen Einstieg ins Löt-Game. Kompaktes Werkzeugetui (25 x 15 x 4 cm) für zu Hause und unterwegs – ideal für Präzisionsarbeiten im Elektronikbereich und Modellbau sowie für Brandmalerei Der Lötkolben mit 5 Wärmestufen ist perfekt für kleine Reparaturen und Weichlöten bei 100–500 °C (25–60 W) an Platinen, Haushaltsgeräten und Elektronik 1x Lötzinn ø 1,0 mm 10 g (99,3 % Zinn, 0,7 % Kupfer), 1x Abisolierer zum Abmanteln von Kabeln, 1x Lötkolbenhalter mit Schwamm für die sichere Ablage des heißen Lötkolbens 1x Entlötpumpe aus Leichtmetall zum Entfernen und Absaugen von überschüssigem Lötzinn, Flussmittel und Weichlot – praktisch mit einer Hand zu bedienen 1x antistatische Pinzette zum sicheren Löten an PCBs und Elektronik – ohne Gefahr durch statische Elektrizität (Länge: 12,2 cm) Lötkolben mit Überwurfmutter zum schnellen Wechsel der Lötspitze, inkl. Lötspitze (konisch) und 5x weitere Lötspitzen: 2x konisch, 2x 45° abgeschrägt, 1x Klinge Der Lötkolben ist für den Netzbetrieb mit 220-240 V (AC) vorgesehen, Kabellänge 1,20 m, Schutzkontaktstecker (Typ E/F) Technische Daten Leistung Max. Leistungsaufnahme 60 W Geräte-Anschlüsse Eingang, Spannungsbereich 100 - 240 (AC) V Kabel Kabellänge 1.2 m Allgemein Betriebstemperatur ab -6 °C Betriebstemperatur bis 46 °C Verpackungstyp Retail Box Abmessungen / Gewicht Verbrauchseinheit 1 Stk. im Karton Länge 230 mm Durchmesser 20 mm 34,75 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
goobay Lötset Starter, 12-tlg. mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und Lötzinngoobay Lötset Starter, 12-tlg. mit Lötkolben, 5x Wechsel-Lötspitzen, Lötkolbenhalter, Entlötpumpe, Abisolierer, Pinzette, Lötschwamm und Lötzinn22,66 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
GALLUNOPTIMAL Lötkolbenständer GOS11, mit LötschwammFür GALLUNOPTIMAL Lötkolben SPRINT65, SPRINT150, SPRINT80+ und SPRINT80D+ Inklusive Reinigungsschwamm für eine schnelle und einfache Reinigung der Lötspitze Neigungswinkel ist individuell einstellbar Mit Spiralfeder-Aufnahme Stabile Halterung für Lötkolben weitere Produktinformationen: Aufnahmeart: Spiralfeder geeignet für: GALLUNOPTIMAL Lötkolben SPRINT65, SPRINT150, SPRINT80+ und SPRINT80D+10,70 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
McPower Lötkolbenständer 1540005, LS 595, mit LötschwammMit Spiralfeder-Aufnahme Für mittelgroße und kleine Lötkolben geeignet Stabile Halterung für Lötkolben Merkmale: Ausführung: mit Schwamm weitere Produktinformationen: Aufnahmeart: Spiralfeder Lieferung: inkl. Schwamm6,93 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.